Domain versicherungswert.de kaufen?
Wir ziehen mit dem Projekt
versicherungswert.de um.
Sind Sie am Kauf der Domain
versicherungswert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswert.de kaufen?
Was ist eine Extended Coverage Versicherung?
Eine Extended Coverage Versicherung ist eine zusätzliche Versicherungspolice, die über die Standarddeckung hinausgeht und zusätzlichen Schutz bietet. Sie kann für verschiedene Arten von Versicherungen wie Auto-, Haus- oder Gesundheitsversicherungen angeboten werden. Diese Art von Versicherung kann spezifische Risiken abdecken, die in der Standarddeckung nicht enthalten sind, wie z.B. Naturkatastrophen oder Diebstahl. Es ist wichtig, die Bedingungen und Deckungsumfang einer Extended Coverage Versicherung sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entspricht. In der Regel ist eine Extended Coverage Versicherung mit höheren Prämien verbunden, bietet aber auch einen erweiterten Schutz im Schadensfall. **
Wie kann die Coverage einer Versicherungspolice die finanzielle Sicherheit in Notfällen gewährleisten? Welche Faktoren beeinflussen die Coverage einer Versicherung?
Die Coverage einer Versicherungspolice gewährleistet finanzielle Sicherheit in Notfällen, indem sie die Kosten für Schäden oder Verluste übernimmt. Faktoren wie Art der Versicherung, Höhe der Deckungssumme, Selbstbeteiligung und Ausschlüsse beeinflussen die Coverage einer Versicherung. Eine umfassende Police mit angemessener Deckung kann sicherstellen, dass finanzielle Notfälle abgedeckt sind. **


Ähnliche Suchbegriffe für Coverage
Top-Angebote
Produkte zum Begriff Coverage:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
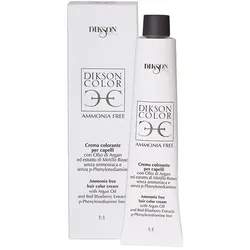
120ml Dikson Color Extra CoverageFür weißes, ergrautes Haar. Starke, markante und authentische Farbtöne mit natürlichen Reflexen. 100% Grauhaarabdeckung ohne Zusatz der Basisfarbe. Mit Arganöl, Macadamiaöl und Seidenproteinen. 120 ml Tube für zwei Applikationen. Mischverhältnis 1:1Dermatologisch getestet9,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Statement Coverage und Branch Coverage?
Statement Coverage bezieht sich auf die Messung, wie viele Anweisungen in einem Programm ausgeführt wurden. Es misst, ob jede Zeile des Codes mindestens einmal ausgeführt wurde. Branch Coverage hingegen misst, wie viele Zweige oder Entscheidungen in einem Programm durchlaufen wurden. Es stellt sicher, dass jede mögliche Verzweigung im Code mindestens einmal ausgeführt wurde. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind Extended Coverage gefahren?
Extended Coverage-Gefahren beziehen sich auf zusätzliche Risiken, die über die Standarddeckung einer Versicherung hinausgehen. Dazu gehören beispielsweise Naturkatastrophen wie Überschwemmungen oder Erdbeben, die normalerweise nicht in einer Standardpolice enthalten sind. Auch Diebstahl von persönlichem Eigentum oder Schäden durch Vandalismus können als Extended Coverage-Gefahren betrachtet werden. Diese zusätzlichen Risiken können je nach Versicherungsunternehmen und Policen variieren, daher ist es wichtig, die genauen Bedingungen und Deckungen zu überprüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **

Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Top-Angebote
Produkte zum Begriff Coverage:
-
Full Coverage, 11,9 cmErlebe umfassende Stimulation Der Full Coverage Auflegevibrator von Evolved ist Dein perfekter Begleiter, um intensive Momente der Lust zu erleben. Mit einer Höhe von 11,9 cm und einer Breite von 3,4 cm liegt er optimal in der Hand und sorgt für eine passgenaue Stimulation. Der besondere Clou: Ein elegant gewölbter Aufsatz umschließt den kraftvollen Bullet und bietet so eine vollumfängliche Abdeckung für Dein äußeres Lustzentrum. Diese einzigartige Form sorgt für eine breitflächige, rundum erregende Stimulation und passt sich flexibel Deinen Bewegungen an – für ein sinnliches Erlebnis, das Dich immer wieder neu verzaubern wird. Zehn Vibrationsmodi für grenzenlosen Genuss Lass Dich von den 10 verschiedenen Vibrationsgeschwindigkeiten und -mustern verwöhnen, die der Full Coverage zu bieten hat. Egal, ob Du eine sanfte, erregende Massage bevorzugst oder kraftvolle Pulse genießen möchtest – dieser Auflegevibrator liefert Dir genau die Stimulation, die Du brauchst, um auf Deine Kosten zu kommen. Die hochwertigen Materialien aus phthalat- und latexfreiem Silikon sorgen für ein samtiges Gefühl auf der Haut und garantieren Dir ein sicheres und angenehmes Vergnügen. Praktisch und vielseitig Der Full Coverage ist wiederaufladbar und wird inklusive USB-Kabel geliefert, damit Du Dich jederzeit auf ihn verlassen kannst. Zudem ist er wasserdicht und vollständig untertauchbar, sodass Du auch unter der Dusche oder in der Badewanne pure Ekstase erleben kannst. Erlebe, wie der Full Coverage Dein Liebesspiel auf ein neues Level hebt und Dir eine Stimulation bietet, die Du nicht mehr missen möchtest. Tauche ein in grenzenlose Lust und entdecke, wie sich umfassende Stimulation anfühlt! Material und Pflege Das hautfreundliche Silikon dieses Toys fühlt sich hautähnlich an und trägt somit zum lebensechten Gefühl bei. Die hygienische Oberfläche ist gleitfreudig und kann Körperwärme schnell annehmen und speichern. Bei Silikontoys solltest Du immer ein wasserbasiertes Gleitmittel verwenden, damit Dir Dein Toy lange erhalten bleibt. Silikonbasierte Gleitmittel können das Silikon angreifen und zu Verformungen am Toy führen. Reinigen kannst Du Silikon oberflächlich mit milder Seife und Wasser, oder tiefergehend-hygienisch mit einem Toycleaner. Die Marke Evolved Die Marke Evolved ist mit dem Gründungsjahr 2006 noch relativ jung, lässt es aber an Wissen und Qualität trotzdem nicht fehlen. Die Firma möchte mit bahnbrechenden, innovativen Toys das Liebesleben von Paaren bereichern. Die Vibratoren von Evolved haben für ihre Designs bereits mehrere Preise gewonnen - klare Linien und elegante Formen gepaart mit fröhlich-verspielten Farben begeistern die Kunden. Vibratoren von Evolved sind alle entsprechend hohen Qualitätsstandards gefertigt worden und enthalten keine Weichmacher oder andere bedenkliche Stoffe.24,49 €*Versand: 3,97 €Sichere Weiterleitung zum Anbieter
-
120ml Dikson Color Extra CoverageFür weißes, ergrautes Haar. Starke, markante und authentische Farbtöne mit natürlichen Reflexen. 100% Grauhaarabdeckung ohne Zusatz der Basisfarbe. Mit Arganöl, Macadamiaöl und Seidenproteinen. 120 ml Tube für zwei Applikationen. Mischverhältnis 1:1Dermatologisch getestet9,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Extended Coverage Versicherung?
Eine Extended Coverage Versicherung ist eine zusätzliche Versicherungspolice, die über die Standarddeckung hinausgeht und zusätzlichen Schutz bietet. Sie kann für verschiedene Arten von Versicherungen wie Auto-, Haus- oder Gesundheitsversicherungen angeboten werden. Diese Art von Versicherung kann spezifische Risiken abdecken, die in der Standarddeckung nicht enthalten sind, wie z.B. Naturkatastrophen oder Diebstahl. Es ist wichtig, die Bedingungen und Deckungsumfang einer Extended Coverage Versicherung sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entspricht. In der Regel ist eine Extended Coverage Versicherung mit höheren Prämien verbunden, bietet aber auch einen erweiterten Schutz im Schadensfall. **
-
Wie kann die Coverage einer Versicherungspolice die finanzielle Sicherheit in Notfällen gewährleisten? Welche Faktoren beeinflussen die Coverage einer Versicherung?
Die Coverage einer Versicherungspolice gewährleistet finanzielle Sicherheit in Notfällen, indem sie die Kosten für Schäden oder Verluste übernimmt. Faktoren wie Art der Versicherung, Höhe der Deckungssumme, Selbstbeteiligung und Ausschlüsse beeinflussen die Coverage einer Versicherung. Eine umfassende Police mit angemessener Deckung kann sicherstellen, dass finanzielle Notfälle abgedeckt sind. **
-
Was ist der Unterschied zwischen Statement Coverage und Branch Coverage?
Statement Coverage bezieht sich auf die Messung, wie viele Anweisungen in einem Programm ausgeführt wurden. Es misst, ob jede Zeile des Codes mindestens einmal ausgeführt wurde. Branch Coverage hingegen misst, wie viele Zweige oder Entscheidungen in einem Programm durchlaufen wurden. Es stellt sicher, dass jede mögliche Verzweigung im Code mindestens einmal ausgeführt wurde. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Coverage
-
120ml Dikson Color Extra CoverageFür weißes, ergrautes Haar. Starke, markante und authentische Farbtöne mit natürlichen Reflexen. 100% Grauhaarabdeckung ohne Zusatz der Basisfarbe. Mit Arganöl, Macadamiaöl und Seidenproteinen. 120 ml Tube für zwei Applikationen. Mischverhältnis 1:1Dermatologisch getestet9,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Extended Coverage gefahren?
Extended Coverage-Gefahren beziehen sich auf zusätzliche Risiken, die über die Standarddeckung einer Versicherung hinausgehen. Dazu gehören beispielsweise Naturkatastrophen wie Überschwemmungen oder Erdbeben, die normalerweise nicht in einer Standardpolice enthalten sind. Auch Diebstahl von persönlichem Eigentum oder Schäden durch Vandalismus können als Extended Coverage-Gefahren betrachtet werden. Diese zusätzlichen Risiken können je nach Versicherungsunternehmen und Policen variieren, daher ist es wichtig, die genauen Bedingungen und Deckungen zu überprüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.