Domain versicherungswert.de kaufen?
Wir ziehen mit dem Projekt
versicherungswert.de um.
Sind Sie am Kauf der Domain
versicherungswert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswert.de kaufen?
Welche Wandstärke bei Neubau?
Welche Wandstärke bei Neubau? Die Wandstärke bei einem Neubau hängt von verschiedenen Faktoren ab, wie z.B. dem Baustil, der Bauweise und den statischen Anforderungen. In der Regel werden Außenwände dicker ausgeführt als Innenwände, um eine bessere Wärmedämmung und Stabilität zu gewährleisten. Für tragende Wände werden in der Regel dickere Materialien wie Beton oder Ziegel verwendet, während für nicht-tragende Wände leichtere Materialien wie Gipskartonplatten ausreichend sein können. Es ist wichtig, die örtlichen Bauvorschriften und Baunormen zu beachten, um die richtige Wandstärke für den Neubau zu bestimmen. **
Welche Wandstärke bei Trockenbau?
Die Wandstärke beim Trockenbau hängt von verschiedenen Faktoren ab, wie z.B. der gewünschten Schalldämmung, Brandschutzanforderungen und der Tragfähigkeit. In der Regel werden für Innenwände im Trockenbau Ständerwerke mit einer Wandstärke von 7,5 bis 15 Zentimetern verwendet. Für besonders hohe Anforderungen an Schallschutz oder Brandschutz können auch dickere Wandkonstruktionen gewählt werden. Es ist wichtig, die örtlichen Bauvorschriften und Normen zu beachten, um die richtige Wandstärke für das jeweilige Bauvorhaben zu gewährleisten. Ein Trockenbau-Profi kann bei der Planung und Umsetzung der optimalen Wandstärke beraten. **

Ähnliche Suchbegriffe für Wandstärke
Top-Angebote
Produkte zum Begriff Wandstärke:
-
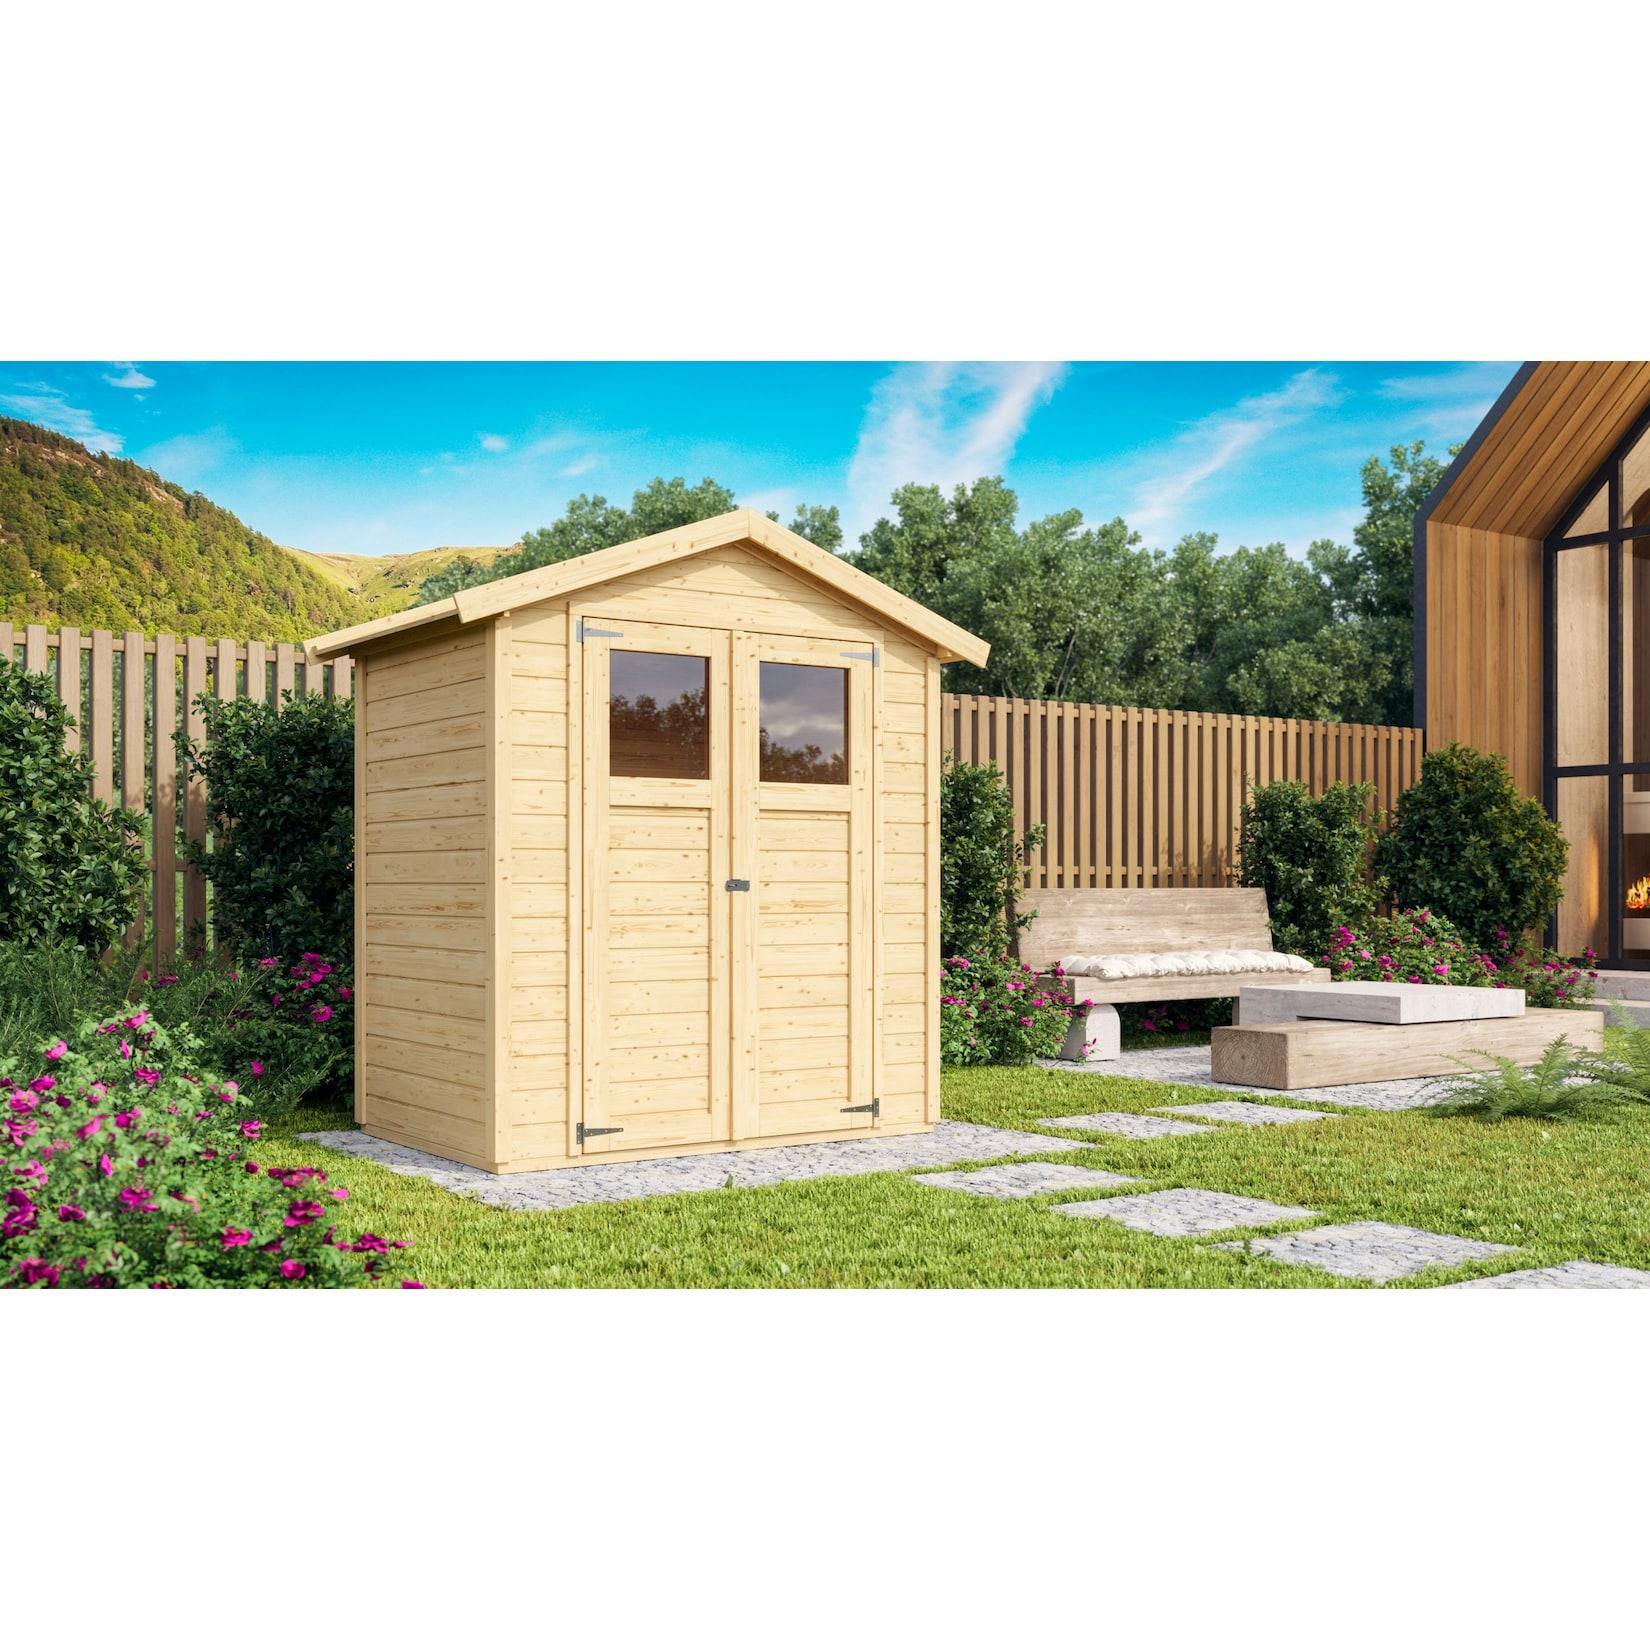
Karibu Gartenhaus Goldbach Flachdach 38 mm WandstärkeDas Gartenhaus wird aus 38 mm starken Wandbrettern aus nordischer Fichte im Steck-/Schraubsystem gefertigt und gewährleistet somit einen einfachen Aufbau sowie eine extrem stabile Konstruktion mit doppeltem Nut- und Federbereich der Wandbretter. Das Flach3874,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zehnder Überströmelement ComfoDuct Wandstärke 80 bis 140 mmZehnder Überströmelement ComfoDuct, Wandstärke 80 bis 140 mm Schalldämmendes Überströmelement ComfoDuct mit verzinktem Blechgehäuse und Kunststoffkulissen, geeignet für die Überleitung von max. 30 m3/h durch eine zwischen 80 und 140 mm dicke Wand. Auf die ComfoDuct Standard passen dieselben Gitter wie auf die Zehnder ComfoSystem Luftdurchlässe CLD. Benötigt werden zwei Gitter, welche nicht im Lieferumfang enthalten sind.134,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zehnder Überströmelement ComfoDuct Wandstärke 140 bis 260 mmZehnder Überströmelement ComfoDuct, Wandstärke 140 bis 260 mm Schalldämmendes Überströmelement ComfoDuct mit verzinktem Blechgehäuse und Kunststoffkulissen, geeignet für die Überleitung von max. 30 m3/h durch eine zwischen 140 und 260 mm dicke Wand. Auf die ComfoDuct Standard passen dieselben Gitter wie auf die Zehnder ComfoSystem Luftdurchlässe CLD. Benötigt werden zwei Gitter, welche nicht im Lieferumfang enthalten sind.134,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schäden hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Wandstärke:
-
Kfz-Versicherung, Fachbücher von Robert Koch, Roland BeckmannDas Fachbuch "Kraftfahrtversicherung" aus der renommierten Reihe des Bruck/Möller bietet eine umfassende und tiefgehende Kommentierung des Versicherungsvertragsrechts, insbesondere im Bereich der Kraftfahrtversicherung. Mit nahezu 12.000 Seiten ist es der umfangreichste Grokommentar zum Versicherungsvertragsgesetz (VVG) und behandelt sowohl die Rechtslage als auch praxisrelevante Allgemeine Versicherungsbedingungen. Die 10. Auflage bringt nicht nur eine Anpassung der Bandzuschnitte mit sich, sondern auch eine detaillierte Kommentierung der aktuellen gesetzlichen Bestimmungen, einschliesslich der Kfz-Haftpflicht- und Kaskoversicherung sowie der Kfz-Umweltschadenversicherung. Die Autoren, Robert Koch und Michael Beckmann, garantieren höchste fachliche Kompetenz und Objektivität, um sowohl Streitfragen zu klären als auch zur Rechtsfortbildung beizutragen. Dieses Werk ist somit ein unverzichtbares Nachschlagewerk für Fachleute im Bereich des Versicherungsrechts.399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karibu Holz Gartenhaus Hombach naturbelassen 14mm WandstärkeDas Gartenhaus Hombach wird aus 14 mm starken Wandbrettern aus nordischer Fichte im Steck-/Schraubsystem gefertigt und gewährleistet somit einen einfachen Aufbau. Das Satteldach besteht aus Dachplatte. Die Grundfläche beträgt 1,51 qm bei einem umbauten Rau799,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Karibu Gartenhaus Goldbach Flachdach 38 mm WandstärkeDas Gartenhaus wird aus 38 mm starken Wandbrettern aus nordischer Fichte im Steck-/Schraubsystem gefertigt und gewährleistet somit einen einfachen Aufbau sowie eine extrem stabile Konstruktion mit doppeltem Nut- und Federbereich der Wandbretter. Das Flach3874,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zehnder Überströmelement ComfoDuct Wandstärke 80 bis 140 mmZehnder Überströmelement ComfoDuct, Wandstärke 80 bis 140 mm Schalldämmendes Überströmelement ComfoDuct mit verzinktem Blechgehäuse und Kunststoffkulissen, geeignet für die Überleitung von max. 30 m3/h durch eine zwischen 80 und 140 mm dicke Wand. Auf die ComfoDuct Standard passen dieselben Gitter wie auf die Zehnder ComfoSystem Luftdurchlässe CLD. Benötigt werden zwei Gitter, welche nicht im Lieferumfang enthalten sind.134,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Wandstärke bei Neubau?
Welche Wandstärke bei Neubau? Die Wandstärke bei einem Neubau hängt von verschiedenen Faktoren ab, wie z.B. dem Baustil, der Bauweise und den statischen Anforderungen. In der Regel werden Außenwände dicker ausgeführt als Innenwände, um eine bessere Wärmedämmung und Stabilität zu gewährleisten. Für tragende Wände werden in der Regel dickere Materialien wie Beton oder Ziegel verwendet, während für nicht-tragende Wände leichtere Materialien wie Gipskartonplatten ausreichend sein können. Es ist wichtig, die örtlichen Bauvorschriften und Baunormen zu beachten, um die richtige Wandstärke für den Neubau zu bestimmen. **
-
Welche Wandstärke bei Trockenbau?
Die Wandstärke beim Trockenbau hängt von verschiedenen Faktoren ab, wie z.B. der gewünschten Schalldämmung, Brandschutzanforderungen und der Tragfähigkeit. In der Regel werden für Innenwände im Trockenbau Ständerwerke mit einer Wandstärke von 7,5 bis 15 Zentimetern verwendet. Für besonders hohe Anforderungen an Schallschutz oder Brandschutz können auch dickere Wandkonstruktionen gewählt werden. Es ist wichtig, die örtlichen Bauvorschriften und Normen zu beachten, um die richtige Wandstärke für das jeweilige Bauvorhaben zu gewährleisten. Ein Trockenbau-Profi kann bei der Planung und Umsetzung der optimalen Wandstärke beraten. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
Ähnliche Suchbegriffe für Wandstärke
-
Zehnder Überströmelement ComfoDuct Wandstärke 140 bis 260 mmZehnder Überströmelement ComfoDuct, Wandstärke 140 bis 260 mm Schalldämmendes Überströmelement ComfoDuct mit verzinktem Blechgehäuse und Kunststoffkulissen, geeignet für die Überleitung von max. 30 m3/h durch eine zwischen 140 und 260 mm dicke Wand. Auf die ComfoDuct Standard passen dieselben Gitter wie auf die Zehnder ComfoSystem Luftdurchlässe CLD. Benötigt werden zwei Gitter, welche nicht im Lieferumfang enthalten sind.134,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karibu Gartenhaus Goldbach Flachdach 38 mm WandstärkeDas Gartenhaus wird aus 38 mm starken Wandbrettern aus nordischer Fichte im Steck-/Schraubsystem gefertigt und gewährleistet somit einen einfachen Aufbau sowie eine extrem stabile Konstruktion mit doppeltem Nut- und Federbereich der Wandbretter. Das Flach4064,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schäden hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.